

Как проверить проект перед инвестированием — вопрос, который инвестор должен задавать до того, как проект начинает нравиться эмоционально. На первой встрече почти всё может выглядеть убедительно: уверенный основатель, перспективная ниша, понятная презентация, прогноз доходности, красивый рынок и ощущение, что решение нужно принимать быстро. Но инвестиционное решение нельзя строить на впечатлении от подачи.
Проект перед инвестированием нужно проверять как систему. Важно увидеть не только идею, но и то, как она превращается в деньги: кто покупатель, как работает продукт, какая команда отвечает за результат, где находятся расходы, как оформлены права инвестора, какие риски уже видны и как можно выйти из сделки. Без этих ответов инвестор вкладывается не в бизнес, а в чужую уверенность.
Особенно опасны проекты, где все аргументы сводятся к будущей доходности. Доходность сама по себе ничего не доказывает. Она должна иметь источник: продажи, маржу, повторяемость спроса, управляемые расходы, понятный рынок, сильную команду и юридически оформленную структуру. Если источник доходности не объяснён, цифры в презентации остаются обещанием.
Почему сильная презентация не равна сильному проекту
Презентация нужна, чтобы быстро объяснить идею. Но инвестору важно не то, насколько красиво она сделана, а то, насколько проект проверяем. Хороший дизайн, уверенная речь и крупные цифры могут скрывать слабую модель. В презентации легко показать рынок, но сложнее доказать, что проект умеет получать клиентов. Легко показать прогноз прибыли, но сложнее объяснить, какие расходы возникнут на пути к этой прибыли. Легко сказать «команда сильная», но сложнее показать, кто именно отвечает за продажи, финансы, продукт, операционку и юридическую часть.
На BusinessBrief уже есть материал о том, почему хорошие инвестиционные проекты не находят деньги. В нём важна сама логика: инвесторы смотрят не только на идею, а на способность проекта пройти проверку по рынку, команде и экономике. Для частного инвестора эта логика работает зеркально. Он должен смотреть на проект не глазами основателя, а глазами человека, который рискует капиталом.
Если проект не может ответить на базовые вопросы, он может быть интересной идеей, но ещё не быть готовым к инвестициям. Сколько денег нужно и на что именно? За счёт чего появится выручка? Какая маржа после прямых расходов? Кто несёт ответственность за выполнение плана? Как инвестор контролирует использование средств? Что будет, если продажи пойдут медленнее?
Проект становится инвестиционным не тогда, когда у него появляется презентация, а когда у него появляется проверяемая конструкция. Пока её нет, деньги лучше не переводить.
Что нужно проверить в первую очередь
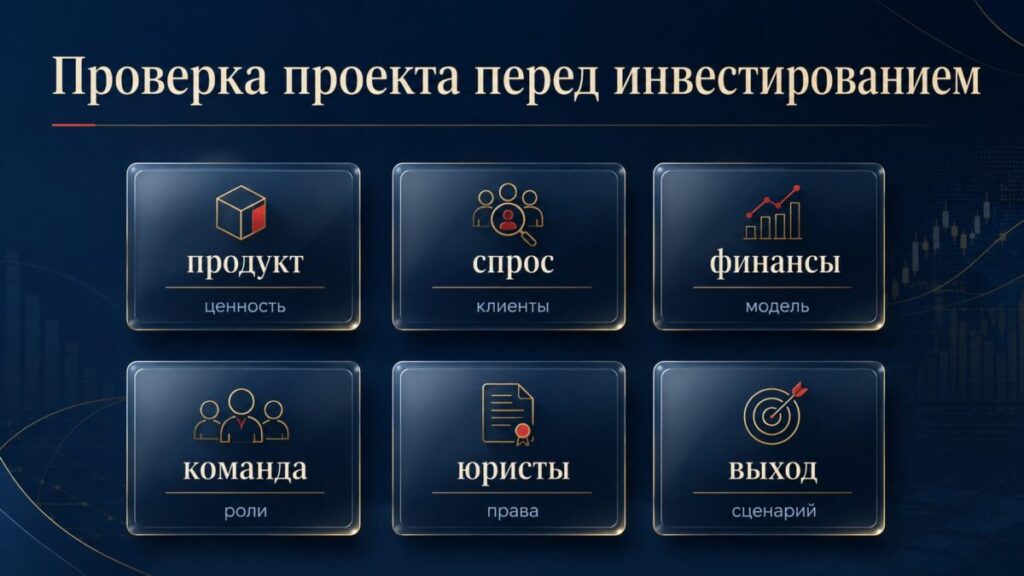
Первый блок — продукт. Инвестору нужно понять, что именно продаёт проект и какую проблему он решает. Если продукт невозможно объяснить простым языком, продажи будут зависеть от сложной презентации и личной харизмы основателя. Это слабая позиция. Хороший продукт должен иметь понятную ценность для клиента.
Второй блок — спрос. Есть ли реальные клиенты, тесты, заявки, повторные покупки, предзаказы, партнёрские договорённости или хотя бы проверенные гипотезы? Большой рынок не означает, что конкретный проект сможет в нём заработать. Инвестору нужно смотреть не на размер рынка в целом, а на способность команды получить свою долю.
Третий блок — команда. Деньги вкладываются не только в идею, но и в людей, которые должны её реализовать. Если вся система держится на одном основателе, риск выше. Основатель может быть сильным, но инвестору важно понимать, кто закроет продажи, операционное управление, финансы, юридическую часть и контроль качества.
Четвёртый блок — финансовая модель. Она должна показывать доходы, расходы, маржу, точку безубыточности, потребность в оборотном капитале и денежный поток. Если модель строится только на росте выручки, но не показывает расходов и задержек денег, она неполная.
Пятый блок — юридическая структура. Инвестор должен понимать, что он получает: долю, займ, право на прибыль, участие в активе, опцион, конвертируемый инструмент или другой формат. Разные формы участия дают разные права, риски и способы выхода.
Если на первичной проверке видно, что проект интересный, но в нём пока не хватает ясности по цифрам, команде или структуре сделки, вводные можно заранее передать через форму предварительной оценки проекта. Это уместно до переговоров, когда ещё можно спокойно подготовить вопросы и не идти за эмоцией.
Таблица быстрой проверки проекта перед инвестированием
| Зона проверки | Что спросить у команды | Красный флаг | Что нужно увидеть до решения |
|---|---|---|---|
| Продукт | Какую проблему решает проект и кто платит? | Ответы общими словами, нет понятного клиента | Чёткое описание продукта, клиента и ценности |
| Спрос | Есть ли продажи, заявки, тесты или партнёрства? | Только слова о большом рынке | Первые подтверждения спроса или проверенные гипотезы |
| Финансовая модель | За счёт чего появится прибыль? | Есть выручка, но нет расходов и cash flow | Доходы, расходы, маржа, точка безубыточности |
| Команда | Кто отвечает за продажи, финансы и операционку? | Всё держится на одном основателе | Распределение ролей и ответственность |
| Юридическая структура | Что получает инвестор и как это оформляется? | Документы предлагают сделать после перевода денег | Понятный формат участия и условия сделки |
| Риски | Что будет при задержке продаж или росте расходов? | Есть только оптимистичный сценарий | Базовый, стрессовый и сильный сценарии |
| Выход | Как инвестор вернёт капитал или получит доход? | Механизм выхода не обсуждается | Дивиденды, выкуп доли, возврат займа, продажа актива или другой сценарий |
Эта таблица нужна не для формальности. Она помогает инвестору быстро отличить проект, который можно обсуждать предметно, от проекта, который пока держится на обещаниях. Если команда не может ответить на вопросы без раздражения, это тоже сигнал. Инвестор имеет право проверять. Деньги не должны входить туда, где вопросы воспринимаются как недоверие.
Почему финансовая модель важнее обещанной доходности
Финансовая модель показывает, как проект должен зарабатывать. Обещанная доходность показывает только желаемый итог. Между этими двумя вещами находится всё самое важное: клиенты, расходы, сроки, команда, логистика, налоги, маркетинг, сервис, комиссии, непредвиденные затраты и денежный поток.
Инвестору нужно смотреть не только на прогноз выручки. Важно понять, сколько стоит эта выручка. Если привлечение клиента дорогое, маржа низкая, обслуживание сложное, а расходы растут быстрее оборота, проект может выглядеть активным, но не создавать денег. Особенно опасны модели, где вся экономика строится на оптимистичной конверсии и быстром росте спроса.
В финансовой модели должны быть доходы. Не просто итоговая цифра, а логика её появления: кто платит, как часто, за что, через какой канал, с каким средним чеком и повторяемостью. Должны быть расходы: зарплаты, аренда, маркетинг, логистика, закупки, налоги, комиссии, юридическое сопровождение, сервис и резерв на ошибки. Должна быть маржа после прямых затрат. Должен быть cash flow, потому что прибыль на бумаге не всегда означает деньги на счёте.
Здесь полезно помнить управленческую мысль из материала про ошибки собственника, которые могут разрушить компанию: стратегические ошибки часто выглядят не как катастрофа, а как набор неверных управленческих допущений. В инвестициях это проявляется так же. Ошибка в допущении по продажам, расходам или срокам может изменить всю модель.
Если финансовая модель не выдерживает простых вопросов, проект нужно дорабатывать до входа капитала. Инвестор не обязан чинить модель после перевода денег.
Какие сценарии нужно считать до сделки
Один прогноз почти всегда показывает желаемое будущее. Но инвестиционный проект должен проверяться минимум по трём сценариям.
Базовый сценарий показывает реалистичный ход событий: нормальные продажи, обычные задержки, рабочие расходы, умеренный рост. Это не мечта и не катастрофа, а версия, на которую команда действительно рассчитывает.
Стрессовый сценарий показывает, что будет, если ключевые ожидания не сработают. Продажи начнутся позже. Стоимость клиента вырастет. Расходы окажутся выше. Подрядчик сорвёт срок. Команда не успеет нанять нужных людей. Клиенты будут платить медленнее. Если проект не выдерживает стрессовый сценарий, инвестор должен знать это заранее.
Сильный сценарий показывает, что будет при быстром росте. Это тоже риск. Если спрос придёт быстрее, чем команда готова обслужить, проект может столкнуться с дефицитом оборотных денег, проблемами качества, перегрузкой сервиса и управленческим хаосом. Быстрый рост без системы иногда ломает бизнес не хуже слабых продаж.
Сценарии нужны не для красивой таблицы. Они помогают инвестору понять, какие показатели нужно отслеживать после входа. Если стоимость клиента растёт, какой сценарий включается? Если продажи идут медленно, когда нужно останавливать расходы? Если проект растёт быстрее плана, где потребуется дополнительный капитал?
Если в модели есть только оптимистичный вариант, а команда не готова обсуждать стрессовый сценарий, удобнее не спорить на эмоциях, а собрать вводные и передать их через альтернативную форму для разбора проекта. Это логично делать до сделки, пока ещё можно изменить условия, усилить контроль или отказаться от входа.
Важно
Инвестор проверяет не только проект, но и поведение команды во время проверки.
Если основатель спокойно отвечает на вопросы, показывает слабые места, обсуждает риски и готов уточнять условия, это хороший сигнал. Если он раздражается, давит срочностью, уходит от цифр, обещает «потом всё оформить» и просит доверять, это уже часть риска.
Инвестиционная проверка — нормальный этап сделки. Она не означает, что инвестор не верит в проект. Она означает, что инвестор управляет риском. Сильная команда это понимает. Слабая команда воспринимает вопросы как личное недоверие.
До перевода денег должны быть понятны пять вещей: как проект зарабатывает, кто отвечает за результат, куда идут деньги, какие права получает инвестор и как возможен выход. Если один из этих пунктов не закрыт, решение лучше не ускорять.
Иногда отказ от сделки — тоже хороший инвестиционный результат. Инвестор сохраняет капитал, время и управленческий ресурс. Иногда проверка, наоборот, усиливает сделку: команда дорабатывает модель, документы становятся понятнее, риски фиксируются, контрольные точки появляются. В обоих случаях проверка работает на инвестора.
Почему юридическая структура должна быть готова до денег
Юридическая часть часто кажется скучной и второстепенной. Особенно если проект эмоционально нравится. Основатель вызывает доверие, идея выглядит сильной, рынок кажется понятным, а переговоры идут легко. Но именно в этот момент инвестору важно не потерять дисциплину.
До перевода денег нужно понимать формат участия. Инвестор получает долю? Даёт займ? Участвует в прибыли? Покупает актив? Получает опцион? Входит через партнёрское соглашение? Каждый вариант имеет разные последствия. Доля даёт один набор прав. Займ — другой. Участие в прибыли — третий. Устные договорённости не заменяют юридическую конструкцию.
Нужно заранее определить сумму, сроки, целевое использование средств, отчётность, права инвестора, порядок принятия ключевых решений, условия выхода и ответственность сторон. Особенно важно прописывать плохие сценарии. Что будет, если проект задержится? Если деньги потрачены не по плану? Если понадобится дополнительное финансирование? Если основатель захочет изменить модель? Если появится новый инвестор?
Юридическая структура не гарантирует прибыль. Но она снижает неопределённость. Инвестор хотя бы понимает, какие права у него есть и что происходит при отклонении от плана. Без этого сделка держится на доверии. А доверие плохо работает там, где начинаются убытки.
Почему диверсификация остаётся обязательной
Даже если проект выглядит сильным, инвестору нельзя ставить весь капитал на одну идею. Частные инвестиции в бизнес обычно менее ликвидны, чем публичные инструменты. Деньги могут быть заморожены дольше, чем ожидалось. Проект может потребовать дополнительного финансирования. Команда может не справиться. Рынок может измениться. Выход может сдвинуться.
На странице Банка России о рынке розничных инвестиций собраны аналитические материалы по структуре и поведению частных инвесторов. Для частного инвестора это важный контекст: чем активнее человек ищет доходность, тем выше значение дисциплины, распределения капитала и понимания риска. Банк России о рынке розничных инвестиций
Диверсификация не означает отказ от интересных возможностей. Она означает, что одна ошибка не должна разрушить весь капитал. Часть средств может оставаться в ликвидных инструментах, часть — в бизнес-проектах, часть — в более понятных активах, часть — в резерве. Также можно распределять вложения по отраслям, стадиям проектов, срокам выхода и уровню контроля.
Если инвестор рассматривает проект как единственную большую ставку, проверка должна быть ещё строже. Чем выше концентрация капитала, тем ниже право на поверхностный анализ.
Какие сигналы должны остановить инвестора
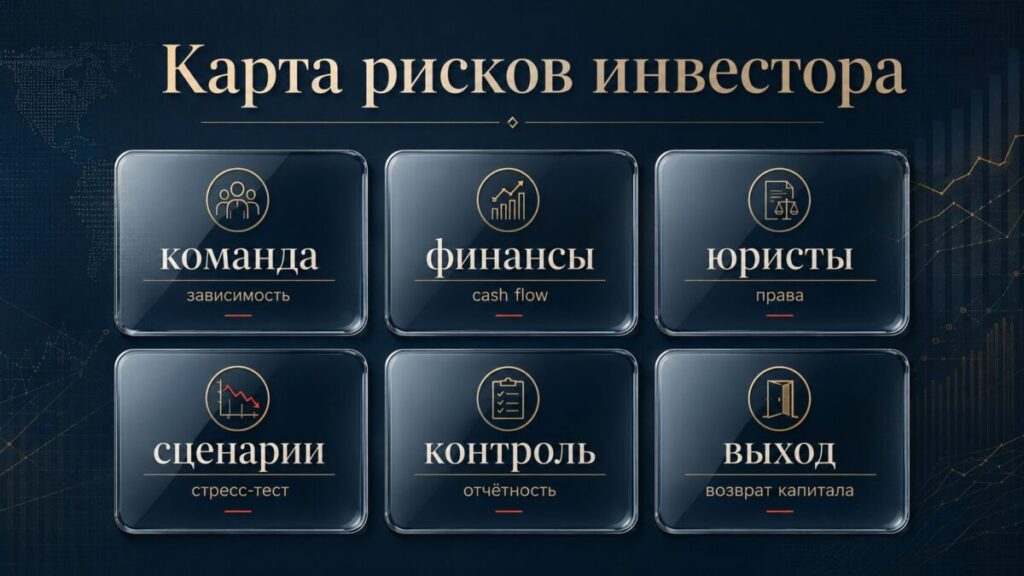
Есть признаки, при которых лучше замедлиться.
Первый сигнал — срочность вместо прозрачности. Если команда торопит с решением, но не даёт времени на проверку документов, модели и условий, это риск.
Второй сигнал — только оптимистичный сценарий. Если команда не готова обсуждать стрессовый вариант, она плохо готова к реальному рынку.
Третий сигнал — размытое использование денег. Формулировка «на развитие» слишком общая. Инвестор должен видеть конкретную цепочку: деньги — действие — показатель — контрольная точка.
Четвёртый сигнал — юридическое оформление после перевода. Если документы предлагают сделать потом, деньги тоже должны быть потом.
Пятый сигнал — раздражение на вопросы. Вопросы о рисках, выходе, контроле и отчётности — нормальная часть сделки.
Шестой сигнал — зависимость от одного человека. Сильный основатель важен, но проект должен иметь систему исполнения.
Седьмой сигнал — отсутствие сценария выхода. Инвестор должен заранее понимать, как он вернёт капитал или получит доход: через дивиденды, возврат займа, выкуп доли, продажу актива, следующий раунд или другой механизм.
Что должно быть понятно до решения
До инвестиционного решения инвестор должен иметь не идеальное ощущение, а ясную карту сделки.
Первое — за счёт чего проект зарабатывает. Не в общих словах, а через продукт, клиента, канал продаж, маржу и повторяемость спроса.
Второе — какие риски уже видны. Рынок, команда, расходы, сроки, юридическая структура, денежный поток, зависимость от основателя, контроль.
Третье — как используются деньги. Не «на развитие», а на конкретные действия с понятными контрольными точками.
Четвёртое — какие права получает инвестор. Доля, займ, прибыль, актив, опцион, отчётность, участие в ключевых решениях.
Пятое — как возможен выход. Если сценария выхода нет, сделка остаётся открытым обещанием.
Как проверить проект перед инвестированием — значит не разрушить интерес к проекту, а отделить реальную возможность от красивой упаковки. Сильный проект после проверки становится понятнее. Слабый проект показывает свои разрывы до того, как инвестор потерял деньги. Именно в этом смысл инвестиционной дисциплины: не отказаться от риска полностью, а понимать, какой риск инвестор принимает и чем он защищён.


